Une banque ou un acteur financier peut afficher des engagements sociaux et environnementaux sans que leur portée soit immédiatement évidente. Pour évaluer sa démarche, cinq critères permettent de passer des déclarations aux éléments vérifiables : la destination des fonds, les activités exclues, les résultats mesurés, la transparence des informations et la gouvernance associée aux conditions financières.
Cette méthode s’applique en France aux établissements bancaires comme aux fournisseurs de placements, à condition de distinguer leurs engagements généraux des caractéristiques propres à chaque produit. L’objectif n’est pas de décerner une note, mais de savoir quelles preuves demander avant de confier son argent.
1. Où va réellement l’argent confié ?
Lorsqu’un épargnant veut orienter son argent vers des activités utiles à la société, il doit distinguer les engagements généraux d’une banque des mécanismes précis proposés à ses clients. La présentation du Crédit Coopératif sur sa page officielle credit-cooperatif.coop expose son modèle coopératif, son sociétariat et ses engagements. Elle permet d’identifier les principes revendiqués, puis de rechercher les documents qui précisent leur application aux produits et financements concernés.
La première vérification consiste à identifier les secteurs et les projets financés : entreprises de l’économie sociale et solidaire, transition écologique, logement ou activités locales, par exemple. Ces domaines ne doivent toutefois être attribués à un établissement particulier que s’ils figurent dans sa documentation.
Il faut surtout distinguer trois mécanismes :
- Le financement orienté : un produit prévoit l’affectation de fonds à certaines activités selon des modalités définies.
- Le partage : une partie des revenus d’un produit d’épargne peut être reversée à des bénéficiaires désignés.
- L’engagement institutionnel : une banque annonce des priorités dans sa politique générale de financement, sans nécessairement affecter chaque dépôt à un projet identifiable.
Demandez donc quel mécanisme concerne précisément votre compte ou votre placement, quels bénéficiaires sont documentés et si des informations sur les financements réalisés sont publiées. La distinction évite de confondre orientation générale et traçabilité individuelle de l’argent.
2. Quelles activités l’acteur financier exclut-il ?
Une politique de financement responsable ne se définit pas seulement par les projets soutenus. Les activités refusées ou soumises à conditions renseignent également sur la cohérence des engagements.
Certains référentiels de finance durable comportent des exclusions sectorielles, notamment concernant des activités controversées ou incompatibles avec leurs objectifs. Mais les exclusions diffèrent selon les référentiels et peuvent s’appliquer à un fonds précis plutôt qu’à toutes les opérations d’une banque.
Pour apprécier leur portée, recherchez trois informations : les activités explicitement concernées, les entités ou produits auxquels s’applique la politique et les exceptions éventuelles. Une interdiction totale, une restriction conditionnelle et une simple absence de mention ne signifient pas la même chose.
Par exemple, lorsqu’un établissement affirme limiter certains financements, vérifiez si cette limitation concerne uniquement les nouveaux projets ou également les financements existants. Sans précision documentaire, il serait injustifié d’en conclure qu’aucune exposition au secteur ne subsiste.
La question à poser : « Pouvez-vous me communiquer votre politique d’exclusion et préciser à quelles activités et à quels produits elle s’applique ? » Une réponse accompagnée d’un document daté est plus exploitable qu’un engagement général formulé sans périmètre.
3. Comment les résultats des engagements sont-ils mesurés ?
Dans l’investissement à impact social, annoncer une intention ne suffit pas : il faut aussi rechercher ce que le financement apporte et comment ses effets sont mesurés. Les critères du label Finansol distinguent notamment intentionnalité, additionnalité et mesurabilité pour les produits concernés. Cette distinction aide à examiner les résultats sans les confondre avec les objectifs affichés.
L’intentionnalité correspond à la recherche explicite d’un effet social ou environnemental. L’additionnalité interroge la contribution propre du financement à cet objectif. La mesurabilité suppose des indicateurs permettant de suivre les résultats obtenus.
Le schéma suivant distingue les niveaux de preuve à examiner, sans supposer qu’une succession d’actions démontre automatiquement l’impact recherché.
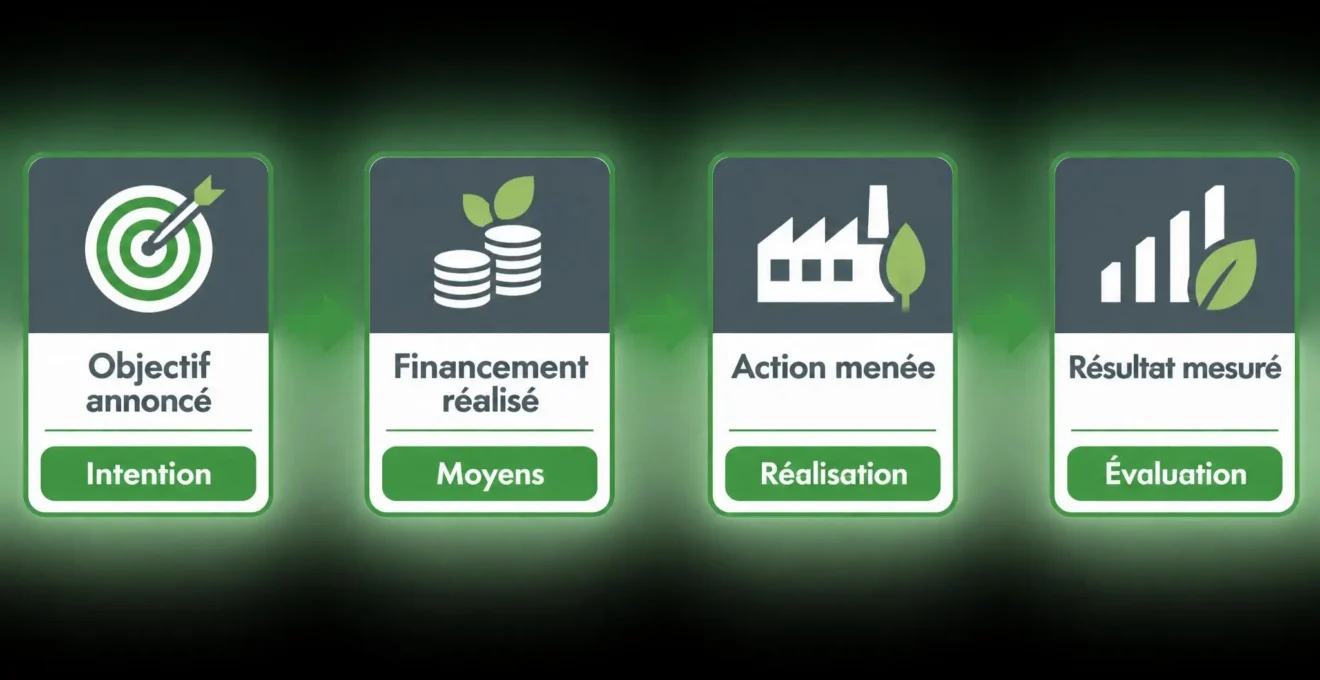
Pour interpréter un rapport d’impact, commencez par relever la période étudiée, les activités incluses et la définition de chaque indicateur. Un montant de prêts accordés renseigne sur les moyens financiers mobilisés ; il ne mesure pas, à lui seul, une amélioration sociale ou environnementale.
Autre distinction utile : un résultat observé ne démontre pas nécessairement que l’établissement en est l’unique cause. Lorsque cette attribution est importante, recherchez la méthode utilisée pour apprécier la contribution réelle du financement.
Une information sérieuse doit permettre de répondre à une question concrète : qu’est-ce qui a changé, pour quels bénéficiaires et sur quelle période ? Si seules les intentions sont publiées, elles peuvent être prises en compte comme engagements déclarés, mais pas comme résultats démontrés.
4. Quelles preuves de transparence et quels contrôles existent ?
Un label constitue un indice utile, mais sa portée dépend du référentiel et du placement concerné. Les repères de l’AMF distinguent notamment ISR, Greenfin et Finansol et rappellent l’importance de vérifier les risques, les frais et les caractéristiques d’un investissement avant de choisir.
En France, ces trois labels répondent à des objectifs distincts :
- ISR : il repose sur un référentiel d’investissement socialement responsable intégrant des critères environnementaux, sociaux et de gouvernance.
- Greenfin : il concerne des fonds orientés vers des activités contribuant à la transition écologique, selon son référentiel.
- Finansol : il distingue des produits de finance solidaire répondant à des exigences de solidarité, de transparence et de gestion durable.
La présence d’un label ne remplace pas l’examen des documents du produit. Elle ne signifie pas non plus que toutes les activités de l’établissement distributeur sont couvertes par le même contrôle.
Un label ne certifie pas toute une banque. Vérifiez le nom exact du produit labellisé et la portée du référentiel. La labellisation d’un placement ne garantit ni les engagements de l’ensemble de l’établissement ni l’absence de risque financier.
Au-delà des labels, examinez les rapports publiés, leur périodicité et les informations qu’ils permettent effectivement de contrôler. Le référentiel Finansol prévoit notamment des obligations de transparence sur les activités bénéficiaires et les caractéristiques des produits concernés, ainsi qu’un contrôle annuel des produits labellisés.
Il convient enfin de distinguer un rapport rédigé par l’établissement, une labellisation soumise à un référentiel et une vérification indépendante portant sur des résultats précis. Ces dispositifs ne contrôlent pas nécessairement les mêmes éléments.
5. Qui décide, et à quelles conditions financières ?
La gouvernance constitue un cinquième critère, car elle indique comment les orientations sont décidées et comment les parties concernées peuvent éventuellement participer aux choix de l’établissement.
Dans une structure coopérative, le sociétariat peut ouvrir des droits de participation selon les statuts applicables. Pour comprendre leur portée, vérifiez qui peut devenir sociétaire, quels droits de vote sont prévus, comment les représentants sont désignés et quelles décisions relèvent effectivement des instances auxquelles les sociétaires participent.
Ce fonctionnement renseigne sur l’organisation des décisions, mais ne prouve pas à lui seul l’efficacité sociale ou environnementale des financements. Les deux dimensions doivent rester distinctes.
L’engagement financier doit également être compatible avec vos besoins. Pour un compte bancaire, examinez les tarifs, les services disponibles et les conditions d’utilisation. Pour un placement, vérifiez notamment les frais, les risques de perte, la disponibilité des fonds et les éventuelles conditions de sortie.
Un produit responsable n’est pas automatiquement plus rentable, moins coûteux ou moins risqué. Il faut donc comparer des offres de même nature, avec des caractéristiques financières équivalentes, sans opposer artificiellement engagement et prudence budgétaire.
Une méthode simple pour comparer les engagements
Avant de choisir, rassemblez les documents disponibles et appliquez les mêmes questions à chaque acteur. Cette démarche évite de comparer une promesse générale à un résultat chiffré ou un produit labellisé à une politique bancaire globale.
| Critère | Document à consulter | Question décisive |
|---|---|---|
| Destination de l’argent | Politique de financement ou fiche du produit | Quels projets sont réellement financés ? |
| Exclusions | Politique sectorielle et périmètre d’application | Quelles activités sont exclues, et de quelles opérations ? |
| Résultats | Rapport d’impact et méthode de calcul | Quels effets sont mesurés, sur quelle période ? |
| Transparence | Rapports, documents du produit et référentiel du label | Quelles preuves peut-on contrôler ? |
| Gouvernance et conditions | Statuts, conditions tarifaires ou document d’informations clés | Qui décide et quels coûts ou risques supporte-t-on ? |
Pour exploiter cette grille, classez les informations recueillies en trois catégories.
Une banque ou un acteur financier peut afficher des engagements sociaux et environnementaux sans que leur portée soit immédiatement évidente. Pour évaluer la réalité de sa démarche, cinq critères permettent de passer des déclarations aux éléments vérifiables : la destination des fonds, les activités exclues, les résultats mesurés, la transparence des informations et la gouvernance associée aux conditions financières.
Cette méthode s’applique en France aux établissements bancaires comme aux fournisseurs de placements, à condition de distinguer leurs engagements généraux des caractéristiques propres à chaque produit. Un label, une politique de financement ou un rapport d’impact ne couvrent pas nécessairement l’ensemble des activités d’un établissement. L’objectif n’est donc pas de décerner une note, mais de savoir quelles preuves demander avant de confier son argent.
1. Où va réellement l’argent confié ?
Lorsqu’un épargnant souhaite orienter son argent vers des activités utiles à la société ou à l’environnement, il doit distinguer les engagements généraux d’une banque des mécanismes précis proposés à ses clients. La présentation du Crédit Coopératif sur sa page officielle credit-cooperatif.coop expose notamment son modèle coopératif, son sociétariat et ses engagements. Elle permet d’identifier les principes revendiqués, puis de rechercher les documents qui précisent leur application aux produits et aux financements concernés.
La première vérification consiste à identifier les secteurs et les projets financés : entreprises de l’économie sociale et solidaire, transition écologique, logement ou activités locales, par exemple. Ces domaines ne doivent toutefois être attribués à un établissement particulier que s’ils figurent dans sa documentation officielle. Il faut également vérifier si les informations publiées concernent les financements effectivement réalisés ou seulement les orientations générales de la banque.
Il est surtout important de distinguer trois mécanismes :
- Le financement orienté : un produit prévoit l’affectation de fonds à certaines activités ou catégories de projets, selon des modalités définies dans sa documentation.
- Le partage : une partie des revenus d’un produit d’épargne peut être reversée à des bénéficiaires ou à des organismes désignés.
- L’engagement institutionnel : une banque annonce des priorités dans sa politique générale de financement, sans nécessairement affecter chaque dépôt à un projet identifiable.
Demandez donc quel mécanisme concerne précisément votre compte ou votre placement, quels bénéficiaires sont documentés et si des informations sur les financements réalisés sont publiées. La distinction évite de confondre une orientation générale avec la traçabilité individuelle de l’argent confié à l’établissement.
2. Quelles activités l’acteur financier exclut-il ?
Une politique de financement responsable ne se définit pas seulement par les projets soutenus. Les activités refusées ou soumises à conditions renseignent également sur la cohérence et la portée des engagements annoncés.
Certains référentiels de finance durable comportent des exclusions sectorielles, notamment concernant des activités controversées ou incompatibles avec leurs objectifs environnementaux et sociaux. Toutefois, les exclusions diffèrent selon les établissements, les référentiels et les produits. Une politique applicable à un fonds précis ne couvre pas automatiquement l’ensemble des opérations de la banque qui le distribue.
Pour apprécier leur portée, recherchez trois informations : les activités explicitement concernées, les entités ou produits auxquels s’applique la politique et les éventuelles exceptions. Une interdiction totale, une restriction conditionnelle et une simple absence de mention ne signifient pas la même chose.
Par exemple, lorsqu’un établissement affirme limiter certains financements, vérifiez si cette limitation concerne uniquement les nouveaux projets ou également les financements existants. Il faut aussi examiner les seuils éventuellement retenus, les activités indirectes et les dérogations prévues. Sans précision documentaire, il serait injustifié d’en conclure qu’aucune exposition au secteur concerné ne subsiste.
La question à poser : « Pouvez-vous me communiquer votre politique d’exclusion et préciser à quelles activités, entités et catégories de financements elle s’applique ? » Une réponse accompagnée d’un document daté, précisant son périmètre et ses éventuelles exceptions, est plus exploitable qu’un engagement général formulé sans justification.
3. Comment les résultats des engagements sont-ils mesurés ?
Dans l’investissement à impact social ou environnemental, annoncer une intention ne suffit pas : il faut aussi rechercher ce que le financement apporte et comment ses effets sont mesurés. Les critères du label Finansol permettent notamment d’examiner la dimension solidaire et la transparence des produits concernés. Pour analyser les résultats d’une démarche à impact, trois notions complémentaires sont également utiles : l’intentionnalité, l’additionnalité et la mesurabilité. Elles ne se substituent pas au référentiel d’un label, mais aident à apprécier la portée réelle des engagements.
L’intentionnalité correspond à la recherche explicite d’un effet social ou environnemental. L’additionnalité interroge la contribution propre du financement à cet objectif : il s’agit notamment de déterminer si celui-ci a permis de soutenir une action qui n’aurait pas été réalisée dans les mêmes conditions sans cet apport. La mesurabilité suppose des indicateurs permettant de suivre les réalisations et les résultats obtenus.
Le schéma suivant distingue les niveaux de preuve à examiner, sans supposer qu’une succession d’actions démontre automatiquement l’impact recherché.
Pour interpréter un rapport d’impact, commencez par relever la période étudiée, les activités incluses et la définition de chaque indicateur. Un montant de prêts accordés renseigne sur les moyens financiers mobilisés ; il ne mesure pas, à lui seul, une amélioration sociale ou environnementale.
Autre distinction utile : un résultat observé ne démontre pas nécessairement que l’établissement en est l’unique cause. Plusieurs facteurs peuvent contribuer à une évolution sociale ou environnementale. Lorsque l’attribution est importante, recherchez la méthode utilisée pour apprécier la contribution réelle du financement et les limites reconnues dans le rapport.
Une information sérieuse doit permettre de répondre à une question concrète : qu’est-ce qui a changé, pour quels bénéficiaires et sur quelle période ? Si seules les intentions sont publiées, elles peuvent être prises en compte comme des engagements déclarés, mais pas comme des résultats démontrés.
4. Quelles preuves de transparence et quels contrôles existent ?
Un label constitue un indice utile, mais sa portée dépend du référentiel, du produit concerné et des modalités de contrôle. Les repères de l’AMF permettent notamment de distinguer les labels ISR, Greenfin et Finansol. Ils rappellent également qu’une labellisation ne dispense pas d’examiner les risques, les frais et les caractéristiques d’un investissement avant de choisir.
En France, ces trois labels répondent à des objectifs distincts :
- ISR : ce label public distingue les fonds qui intègrent des critères environnementaux, sociaux et de gouvernance dans leur gestion. Son référentiel, renforcé en mars 2024, comporte notamment des exigences climatiques et des exclusions concernant certaines activités liées au charbon et aux hydrocarbures non conventionnels.
- Greenfin : ce label public distingue les fonds orientés vers des activités contribuant à la transition énergétique et écologique. Son référentiel définit des activités éligibles, des exclusions sectorielles et des exigences relatives à la prise en compte de l’impact environnemental.
- Finansol : ce label associatif, porté par FAIR, distingue des produits d’épargne solidaire répondant à des critères de solidarité, de transparence et de gestion durable. La labellisation fait l’objet d’un examen périodique, notamment dans le cadre de son renouvellement annuel.
Ces labels ne sont pas interchangeables : ils ne poursuivent pas exactement les mêmes objectifs et ne reposent pas sur les mêmes critères. La présence d’un label ne remplace donc pas l’examen des documents du produit. Elle ne signifie pas non plus que toutes les activités de l’établissement distributeur sont couvertes par le même référentiel ou le même contrôle.
Un label ne certifie pas toute une banque. Vérifiez le nom exact du produit labellisé, le référentiel utilisé et le périmètre de la labellisation. Celle-ci ne garantit ni les engagements de l’ensemble de l’établissement, ni la performance financière, ni l’absence de risque de perte en capital.
Au-delà des labels, examinez les rapports publiés, leur périodicité et les informations qu’ils permettent effectivement de contrôler. Pour les produits labellisés Finansol, le référentiel prévoit notamment des exigences de transparence sur les activités bénéficiaires et les caractéristiques des placements concernés. Le renouvellement annuel de la labellisation s’accompagne d’un examen du respect des critères applicables.
Il faut également tenir compte du cadre européen. Le règlement SFDR (Sustainable Finance Disclosure Regulation) encadre la publication d’informations relatives aux risques de durabilité et aux caractéristiques environnementales ou sociales de certains produits financiers. Il vise notamment à améliorer la transparence des acteurs des marchés financiers et à permettre aux investisseurs de mieux comprendre les caractéristiques des placements proposés. Une révision de ce cadre a été proposée par la Commission européenne en 2025. Tant que les nouvelles dispositions ne sont pas définitivement adoptées et applicables, il convient toutefois de distinguer les règles actuellement en vigueur des évolutions envisagées.
Il convient enfin de distinguer un rapport rédigé par l’établissement, une labellisation soumise à un référentiel et une vérification indépendante portant sur des résultats précis. Ces dispositifs ne contrôlent pas nécessairement les mêmes éléments et n’apportent donc pas le même niveau de preuve.
5. Qui décide, et à quelles conditions financières ?
La gouvernance constitue un cinquième critère, car elle indique comment les orientations sont décidées et comment les parties concernées peuvent éventuellement participer aux choix de l’établissement. Elle permet également de comprendre qui contrôle la mise en œuvre des engagements et quelles instances sont chargées d’en suivre l’application.
Dans une structure coopérative, le sociétariat peut ouvrir des droits de participation selon les statuts applicables. Pour comprendre leur portée, vérifiez qui peut devenir sociétaire, quels droits de vote sont prévus, comment les représentants sont désignés et quelles décisions relèvent effectivement des instances auxquelles les sociétaires participent. Le principe coopératif « une personne, une voix », lorsqu’il est prévu par les statuts, permet de distinguer le pouvoir de vote du nombre de parts détenues.
Il faut toutefois distinguer la participation au capital d’une banque coopérative de la détention d’un dépôt bancaire. Les parts sociales sont des titres de capital qui présentent des caractéristiques et des risques propres. Elles ne constituent pas un compte bancaire et ne bénéficient pas de la garantie des dépôts applicable aux sommes déposées sur les comptes éligibles. Avant d’en souscrire, il convient donc de consulter les documents d’information relatifs à leur rémunération éventuelle, à leur liquidité, à leurs conditions de remboursement et aux risques de perte en capital. Le régime de garantie applicable doit également être vérifié dans la documentation de l’établissement.
Ce fonctionnement renseigne sur l’organisation des décisions, mais ne prouve pas à lui seul l’efficacité sociale ou environnementale des financements. Les droits de participation, les résultats obtenus et les engagements financiers doivent rester trois dimensions distinctes.
L’engagement financier doit également être compatible avec vos besoins. Pour un compte bancaire, examinez les tarifs, les services disponibles et les conditions d’utilisation. Pour un placement, vérifiez notamment les frais d’entrée et de gestion, les risques de perte en capital, la disponibilité des fonds, la durée de placement recommandée et les éventuelles conditions de sortie.
Pour les produits d’investissement soumis à cette obligation, le document d’informations clés (DIC) constitue une source utile. Il présente notamment les caractéristiques essentielles du placement, son niveau de risque, les scénarios de performance, les coûts et la durée de détention recommandée. Il ne concerne toutefois pas tous les produits financiers : vérifiez les documents réglementaires applicables à la catégorie de placement envisagée.
Un produit responsable n’est pas automatiquement plus rentable, moins coûteux ou moins risqué. Il faut donc comparer des offres de même nature, avec des caractéristiques financières équivalentes, sans opposer artificiellement engagement et prudence budgétaire.
Une méthode simple pour comparer les engagements
Avant de choisir, rassemblez les documents disponibles et appliquez les mêmes questions à chaque acteur. Cette démarche évite de comparer une promesse générale à un résultat chiffré ou un produit labellisé à une politique bancaire globale.
| Critère | Document à consulter | Question décisive |
|---|---|---|
| Destination de l’argent | Politique de financement ou fiche du produit | Quels projets sont réellement financés ? |
| Exclusions | Politique sectorielle et périmètre d’application | Quelles activités sont exclues, et de quelles opérations ? |
| Résultats | Rapport d’impact et méthode de calcul | Quels effets sont mesurés, sur quelle période ? |
| Transparence | Rapports, documents du produit et référentiel du label | Quelles preuves peut-on contrôler ? |
| Gouvernance et conditions | Statuts, conditions tarifaires, DIC lorsqu’il est applicable | Qui décide et quels coûts ou risques supporte-t-on ? |
Pour exploiter cette grille, classez les informations recueillies en trois catégories :
- Information documentée : un document daté précise l’engagement, son périmètre et le produit ou l’établissement concerné. Lorsqu’il s’agit d’un résultat, sa période et sa méthode de mesure doivent également être identifiables.
- Engagement déclaré : une intention ou une politique est annoncée, mais les documents disponibles ne permettent pas d’en établir les résultats ou de vérifier complètement sa mise en œuvre.
- Point non déterminable : une donnée manque ou son périmètre reste imprécis. Il est alors préférable de demander des précisions plutôt que de tirer une conclusion définitive.
Une preuve concernant un placement ne s’étend pas automatiquement à toute la banque. Inversement, une information absente ne démontre pas que l’engagement est faux : elle signifie simplement que sa portée ne peut pas être établie à partir des éléments consultés.
- Relever les documents effectivement disponibles et leur date.
- Vérifier si chaque information concerne l’établissement ou le produit choisi.
- Identifier le référentiel applicable lorsqu’un label est mentionné.
- Noter les questions restées sans réponse plutôt que supposer une conformité.
- Comparer les frais, les risques et les services à besoin équivalent.
Pour choisir un acteur financier engagé, privilégiez les engagements appuyés par des documents précis et comparables, tout en identifiant les points qui restent impossibles à vérifier. Une offre peut correspondre à vos valeurs sans convenir à votre situation financière : confrontez donc les preuves disponibles à vos besoins, aux services proposés, aux frais et aux risques que vous êtes prêt à accepter.